Sunday, June 6, 2010

Austerity


Tháng trước lần lượt Hi lạp, Bồ Đào Nha, Tây Ban Nha, Anh, Ý liên tục đưa ra các biện pháp thắt lưng buộc bụng, cắt giảm chi tiêu để kìm chế budget deficit. Cuộc họp G20 mấy ngày qua ở Busan cũng nhấn mạnh vào fiscal auserity cho tất cả các nước. Như đã giải thích trong entry trước, khi stock of debt tăng quá cao thì buộc bạn phải cải thiện budget balance để cứu vãn tình hình.

Điều này không chỉ đúng ở tầm mức quốc gia mà còn đúng cho cả personal budget, kể cả budget về thời gian. Sau khi nhiều dự báo "chắc như đinh đóng cột" của tác giả blog kinhtetaichinh đổ vỡ, "khổ chủ" đang rất khó khăn về mặt thời gian vì phải tập trung hoàn thành vô số các projects mới để còn kịp đưa ra các dự báo "như đinh đóng cột" khác. Để tránh không bị rơi vào một cuộc khủng hoảng như Hi lạp, tác giả blog kinhtetaichinh buộc phải áp dụng austerity measure cho quĩ thời gian của mình, cắt giảm thời gian dành cho blog. Bởi vậy trong thời gian tới blog kinhtetaichinh sẽ tạm thời không update thường xuyên như trước. Tác giả blog sẽ cố gắng giữ các bài review tình hình kinh tế tài chính thế giới cuối tháng, nhưng có thể cũng bị gián đoạn. Nếu có điều kiện (eg. xếp đi vắng), tác giả sẽ viết một số irregular entry về những vấn đề kinh tế nổi bật, nhưng đấy sẽ là ngoại lệ. Hi vọng trong tương lai kinhtetaichinh sẽ quay lại với các bạn như trước đây nếu austerity measure này có tác dụng.

Xin chân thành cám ơn các bạn đã ghé thăm blog kinhtetaichinh trong thời gian qua, nhất là các bạn đã chịu khó bỏ thời gian comment trong các entry. Trong gần 2 năm tồn tại, qua feedback trên blog và private emails, tác giả blog rất vui vì biết kinhtetaichinh đã cung cấp cho các bạn nhiều thông tin hữu ích, đặc biệt cho các bạn sinh viên. Cũng thông qua blog tác giả được biết và làm quen với nhiều bạn/anh/chị mà hi vọng sẽ được gặp lại trong tương lai, ngoài đời hay trên cyberspace. Chúc các bạn thành công và luôn tìm thấy đam mê trong công việc của mình.

Cuối cùng, xin gửi tới các bạn một lecture rất thú vị về motivation trong công việc và trong cuộc sống. Nó giải thích rất chính xác lý do tồn tại của blog này: autonomy, mastery, and purpose.


Wednesday, June 2, 2010

Effective funding cost


Nguyên tắc accounting cũng như economic textbook định nghĩa stock of debt của một nước như sau:

D_t = D_{t-1}*(1+r) - BB_t

Trong đó D_t là debt ở năm t, r là lãi suất trung bình cho government debt (effective funding cost for government), BB là budget balance. Nói theo ngôn ngữ thông thường, stock of debt của năm nay sẽ bằng stock of debt của năm ngoái, cộng với lãi suất phải trả cho số debt đó và trừ đi thặng dự ngân sách trong năm. Như vậy stock of debt của một nước sẽ tăng lên nếu nước đó có budget deficit, hoặc budget surplus không đủ để trả cho lãi suất của số debt hiện tại. Biến đổi biểu thức trên một chút sẽ có:

r = (D_t + BB_t)/D_{t-1} - 1

Theo nhà báo Nguyễn Vạn Phú, D_2008 của VN bằng 36.2% GDP và D_2009 là 41.9% GDP (phương án thấp). Lấy hai số này nhân với nominal GDP của hai năm tương ứng (từ website của TCTK) sẽ ra 534964 tỷ và 689457 tỷ VNĐ (tăng 28.9%). Budget deficit (bội chi) của VN năm 2009 BB_2009=6.9% GDP, nghĩa là 113538 tỷ. Áp dụng vào công thức trên sẽ tính ra effective funding cost của chính phủ VN trong năm 2009 là 7.66%.

Nên nhớ đây là lãi suất trung bình, nghĩa là đã bao gồm các khoản vay ODA ưu đãi có lãi suất rất "hữu nghị" và các khoản "tạm ứng" của NHNN có lãi suất bằng không. Như vậy bất kỳ dự án nào của nhà nước cũng cần phải có financial IRR bằng 7.66% mới đủ hòa vốn, nếu không stock of debt tính theo % GDP sẽ tiếp tục tăng. Tất nhiên chính phủ có thể giảm tỷ lệ debt/GDP xuống cho an toàn bằng cách "thả" cho lạm phát tăng cao như năm 2008, một hình thức đánh thuế gián tiếp (inflation tax) lên người dân để trả nợ.

Cảnh báo: Những tính toán trên đây chỉ để tham khảo, kết quả tính toán phụ thuộc vào độ chính xác của các thống kê được công bố.


Tuesday, June 1, 2010

May


Giới traders WS từ xa xưa truyền tụng nhau câu nói "Sell in May, go away". Nếu bạn thực hiện strategy này (short DJIA hoặc SPX) trong tháng 5 vừa rồi, bạn đã bỏ túi 7-8%, đủ để có thể yên tâm đi nghỉ hè trong 3 tháng tới. Nhưng các policy makers, nhất là ở châu Âu, không may mắn như bạn, có lẽ họ sẽ bận túi bụi trong mấy tháng hè này để đảm bảo những green shoot nảy mầm từ mùa xuân năm ngoái không tàn rụi khi chưa kịp trưởng thành. Nói theo kiểu "hàn lâm" là cái chữ V không biến thành W. Hoặc hơn thế nữa, để đảm bảo những mầm mống của một châu Âu thống nhất, mà bước đầu tiên là một đồng tiền chung, không bị lụi tàn.

Hồi cuối năm ngoái tôi dự báo "chắc như đinh đóng cột" rằng đồng USD sẽ tiếp tục mất giá, tất nhiên là so với đồng EUR. Lý do là nếu Mỹ thoát khỏi khủng hoảng và phục hồi mạnh thì sẽ không tránh khỏi bị lạm phát cao, dẫn đến đồng USD sẽ phải mất giá để Mỹ giữ được competitiveness. Đấy là chưa kể khi TQ và những chủ nợ của Mỹ lo ngại Treasury yield tăng sẽ diversify số dự trữ khổng lồ của họ ra khỏi Mỹ, tất yếu phải bán USD assets và làm tăng USD supply (the exactly opposite just happened this month, see below). Còn nếu kinh tế Mỹ tiếp tục stagnant, Fed/Treasury sẽ phải tiếp tục kích cầu/nới lỏng bằng mọi cách, kết quả là liquidity sẽ tràn ngập thị trường và đồng USD không thể ngóc đầu lên được.

Ấy vậy mà chỉ vài tháng sau, đích thân TT Sarkozy đã phải đập bàn tuyên bố nếu Angela Merkel không đồng ý với kế hoạch giải cứu Hi lạp trị giá €110b, Pháp sẽ rút ra khỏi EMU, đặt dấu chấm hết cho đồng EUR. Cuối cùng Đức đã chấp nhận và đợt giải ngân đầu tiên cho Hi lạp đã kịp thời cung cấp số liquidity cần thiết để nước này thanh toán €8.5b tới hạn, tránh khỏi outright default vào phút cuối cùng. Tuy nhiên market dường như không còn tin vào khả năng chi trả của Hi lạp, dù EU có cho vay đủ để nước này không cần phát hành thêm bonds trong 18 tháng tới. Tệ hơn nữa, nhiều người không còn quan tâm đến Hi lạp mà đặt câu hỏi: who's next? Portugal, Spain or even Italy? Vấn đề contagion không còn là if nữa mà là how.

Không biết Sarkozy có phải đập bàn một lần nữa không nhưng chỉ hơn 1 tuần sau khi đưa ra gói giải cứu cho Hi lạp, châu Âu công bố một gói giải cứu cho chính bản thân mình, tất nhiên lớn hơn nhiều: €750b. Thêm vào đó Fed mở lại swap lines khi các ngân hàng châu Âu bắt đầu có khó khăn thanh khoản USD, bằng chứng là Ted spread tăng liên tục từ 15bps đến gần 40bps. Đối mặt với việc các nước PIGS không chóng thì chầy sẽ bị hạ credit rating, ECB tuyên bố sẽ chấp nhận tất cả các government bonds làm thế chấp chứ không yêu cầu phải có investment grade nữa. Không lâu sau đó ECB đưa ra kế hoạch sẽ trực tiếp mua vào EU bonds và mở €60b credit line cho các nước, điều mà giới tài chính đã kêu gọi từ đầu cuộc khủng hoảng (với tên gọi nuclear weapon).

Tuy nhiên thị trường vẫn tiếp tục bi quan và chỉ một lệnh sell gõ nhầm đã làm náo loạn WS trong phiên giao dịch chiều 6/5. Đến giờ này dù SEC đã điều tra gần cả tháng và QH Mỹ đã gọi nhiều chuyên gia tới điều trần, lý do DJIA mất 1000 điểm rồi rebound trong 1 tiếng ngày hôm đó vẫn chưa được tìm ra. Người thì đổ cho high frequency trading, người thì cho rằng market circus breakers của các sàn giao dịch không hoạt động đồng bộ, hay thậm chí có người đổ lỗi cho một lời phát biểu của Jeff Frankel ám chỉ khủng hoảng sẽ lan rộng. Dẫu gì đi nữa, không ai dám khẳng định một vụ sụp đổ tương đương như vậy sẽ không xảy ra trong tương lai. Những investors nào đang sử dụng real-time stop-loss sẽ phải hết sức cẩn thận vì lần sau Nasdaq có thể sẽ không cancel trades một lần nữa.

Và cái "lần sau" đấy đã suýt nữa xảy ra khi Đức bất ngờ tuyên bố cấm naked short sell và naked CDS, market players tháo chạy ồ ạt làm đồng EUR rơi không phanh từ 1.25 xuống 1.22 chỉ trong vòng 10 phút cuối ngày 18/5. Giới giang hồ (aka bloggers) đồn đại rằng ECB/Fed đã phải âm thầm nhờ SNB can thiệp vào thị trường ngoại hối trong mấy ngày sau đó để cứu không cho đồng EUR sụp đổ. Nhưng như những lần can thiệp trước đây, chỉ trong vòng một tuần đồng EUR quay lại test 1.22 level khi FT đưa một bản tin về việc TQ đang xem xét lại portfolio của mình để bán bớt EUR assets. Không rõ ECB có rỉ tai PBoC gì không nhưng ngay ngày hôm sau TQ đã phủ nhận tin này dù ai cũng biết TQ đang như ngồi trên đống lửa nhìn số EUR assets của mình bay hơi cùng với các hợp đồng xuất khẩu hàng hóa vào châu Âu.

Trái với đa số investors, các policy makers của châu Âu cho rằng họ đã ngăn chặn được cuộc khủng hoảng. Bini Smaghi, ECB executive board member, khuyên investors nên tin vào đánh giá của IMF dài 120 trang chứ đừng tin các bình luận 1 trang của giới brokers đang tiếp tục bi quan về tình hình châu Âu. Có lẽ các quan chức Portugal cũng nghĩ như vậy nên nước này tranh thủ lúc bond yield đang cao vòi vọi buy back bonds của mình với giá rẻ, đúng với kịch bản của Ecuador hơn một năm về trước. Central bankers của Portugal có thể make profit từ lần speculation này, nhưng đó chỉ là paper profit, real economy của các nước PIGS không có lối thoát. Trong khi kinh tế suy thoái và thất nghiệp gia tăng thì các nước này phải đưa ra hàng loạt biện pháp thắt lưng buộc bụng để vừa lòng Đức, nước "chủ chi" chính cho các gói giải cứu. Nhưng điều này cần thiết để giúp chính phủ Angela Merkel gạ được QH Đức thông qua (21/5) những cam kết giải cứu của mình hồi đầu tháng.

Bên kia bờ Đại Tây Dương, chính phủ Obama cũng gạ được US Senate thông qua dự luật cải tổ hệ thống ngân hàng. Chiến thắng của Obama có lẽ một phần nhờ scandal của Goldman Sachs đã làm public opinion chống lại giới WS đúng vào thời điểm bỏ phiếu. Dù GS đã cố gắng thu xếp để vụ việc chìm vào quên lãng, vụ computer glitch ngày 6/5 đã tiếp tay rất nhiều cho những người ủng hộ dự luật này. Điểm thành công nhất của lần cải tổ này là sự quay lại của tinh thần Glass-Steagall, tách investment banking ra khỏi commercial banks. Thêm vào đó là yêu cầu central clearing cho các loại OTC derivatives và cơ chế phá sản cho các institution quan trọng cũng là một đổi mới đáng kể. Tuy nhiên Simon Johnson vẫn rất thất vọng vì dự luật không đả động gì đến vấn đề too-big-to-fail, thậm chí Volcker's version nhẹ nhàng hơn chỉ yêu cầu đánh thuế những big banks cũng đã bị bỏ ra vào phút chót.

Một dự báo "như đinh đóng cột" khác của tôi mấy tháng trước là ECB sẽ more hawkish hơn BoE, đơn giản vì đấy là ECB. Nhưng khi CPI của UK tăng 3.7% trong tháng 4 (trong khi BoE target 2%), dự báo này xem ra không còn đứng vững. Có lẽ BoE sẽ phải gia nhập hàng ngũ của RBA và Norgebank bắt đầu chu kỳ tăng lãi suất sớm hơn dự kiến (ironically, thị trường lại price in RBA sẽ giữ nguyên lãi suất thứ Ba tới, nếu không cắt). Trong khi đó PBoC tiếp tục dùng RRR để thắt chặt tiền tệ và thông báo sẽ gia tăng các biện pháp gây khó dễ cho giới real estate speculators để tránh một vụ sụp đổ nhà đất như ở Mỹ. Michael Pettis không hổ danh blogger hay nhất về kinh tế TQ với một bài viết mới về khả năng RMB sẽ phải revalue sớm hơn dự kiến chính vì đồng EUR mất giá, ngược với đa số các bình luận khác. Nhưng sau cuộc họp China-US SED mấy ngày cuối tháng, chẳng thấy Tim Geithner lẫn các quan chức TQ tuyên bố điều gì rõ ràng, nhưng biết đâu "no news is good news".

Nhưng chắc chắn "no news" từ BP thì không "good" tí nào. Đến giờ này "top kill" đã thất bại và "nuclear option" đang được nghiên cứu, đúng theo nghĩa đen của từ này:


Update (17/6): Very good article on HTF.


Monday, May 31, 2010

Budget deficit


Tôi vẫn dịch/nghĩ "budget deficit" là "thâm hụt ngân sách". Bởi vậy thấy là lạ khi báo chí và các quan chức VN dùng chữ "bội chi" để chỉ "budget deficit" (tôi cứ tưởng "bội chi" là số chi vượt quá planned expenditure, hóa ra không phải). Nhưng tôi vừa phát hiện ra rằng ở VN thuật ngữ "thâm hụt ngân sách" không phải "budget deficit" mà có nghĩa khác, bằng chứng ở đây: "...vì sao năm 2009 không thâm hụt ngân sách mà bội chi vẫn ở mức cao: 6,9%". Có vẻ "thâm hụt ngân sách" được dùng cho phần thiếu hụt so với planned revenue. Tôi nghĩ cách dùng từ như vậy rất dễ gây nhầm lẫn, nhất là khi chuyển ngữ Anh-Việt. Trước khi có ai đó chuẩn hóa lại các thuật ngữ này phải hết sức cẩn thận phân biệt "thâm hụt" và "bội chi" ngân sách.


Perfect forecast


Năm 1999, BP quảng cáo như thế này:

(Nguồn: Economist's View)


Saigontimes


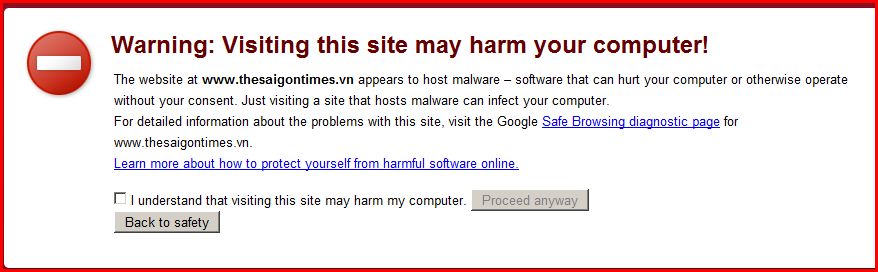
Sáng nay (31/5) vào website của TBKTSG (www.thesaigontimes.vn) thì nhận được thông báo này:


Không biết đây là lỗi kỹ thuật hay TBKTSG bị hack?


Saturday, May 29, 2010

Skymeter


Cách đây mấy tháng TPHCM có ý định lập một hệ thống thu phí xe ô tô đi vào trung tâm thành phố. Dự kiến hệ thống này sử dụng công nghệ ERP giống của Singapore và đa số các nước phát triển hiện đang sử dụng. Không biết tình hình triển khai dự án này thế nào rồi?

Tình cờ tôi đọc được tin về một công nghệ thu phí mới sử dụng tín hiệu GPS của một công ty Canada tên là Skymeter. Công nghệ này dùng tín hiệu GPS để định vị vị trí của từng chiếc xe trên đường và sẽ thu phí khi nó đi vào khu trung tâm. Vì vị trí xe được xác định không cần các trạm kiểm soát nên việc thu phí sẽ flexible hơn, ví dụ định nghĩa "trung tâm" trong những giờ cao điểm sẽ rộng hơn và bao gồm nhiều tuyến đường hơn những giờ khác trong ngày. Ngoài ra hệ thống này có thể thu phí theo thời gian, xe lưu thông trong khu trung tâm càng lâu thì càng phải trả phí cao. Phí parking cũng có thể thu tự động và các công ty bảo hiểm có thể sử dụng thông tin của hệ thống này để đưa ra các loại bảo hiểm thích hợp.

Nói chung đây là công nghệ có rất nhiều ưu việt so với cách thu phí điện tử hiện nay (ERP). Nếu có bạn nào quen biết với Sở GTVT TPHCM hoặc công ty Tiên Phong, đơn vị đang thực hiện dự án này, làm ơn gửi link của Skymeter cho họ, rất có thể họ chưa biết đến công nghệ này.


Puppies in prison


Tin này không liên quan gì đến kinh tế tài chính, nhưng không thể không ghi lại đây. Một nhà tù của Úc kết hợp với một tổ chức từ thiện chuyên cung cấp chó giúp việc (assistant dogs) cho người khuyết tật có sáng kiến đưa những chú chó con vào nhà tù này để các tù nhân huấn luyện. Một ý tưởng vô cùng nhân bản, vừa giúp người khuyết tật có chó giúp việc vừa giúp đem lại nụ cười và tính nhân bản cho các tù nhân đang bị giam. Một giám thị của nhà tù nói: "We haven't heard laughter like that in here in years". Rất mong các trại giam, trường phục hồi nhân phẩm, trung tâm cai nghiện của VN học được kinh nghiệm này.


Friday, May 28, 2010

Angola's CB


Hồi thập niên 70-80 VN cử rất nhiều chuyên gia sang Angola và một số nước Bắc Phi làm việc, chủ yếu trong lĩnh vực y, giáo dục và nông nghiệp. Tất nhiên phải có trình độ hơn người ta thì mới được mời sang làm chuyên gia nên tôi tin rằng trình độ khoa học kỹ thuật của VN thời đó hơn Angola và các nước Bắc Phi.

Quay về thời hiện tại, FT cho biết QH Angola vừa bỏ phiếu (100% tán thành) cho một dự luật mới về ngân hàng trung ương, tước bỏ quyền hoạch định chính sách tiền tệ khỏi cơ quan này. Từ giờ trở đi, ngân hàng trung ương của Angola chỉ được phép "tham gia" cùng chính phủ hoạch định chính sách tiền tệ chứ không được quyết định nữa. QH VN cũng đang thảo luận và chuẩn bị thông qua luật ngân hàng trung ương mới. Theo những gì tôi được biết, dự luật này vẫn đặt NHNN là một cơ quan ngang bộ trực thuộc chính phủ, nhưng ít ra thống đốc NHNN vẫn là người có trách nhiệm quyết định chính sách tiền tệ. Hóa ra sau 40 năm, VN vẫn còn "tiến bộ" hơn Angola, kể cũng an ủi được phần nào.


Thursday, May 27, 2010

EU crisis


Link từ blog Mankiw, very funny:


Update (28/5): Another funny link form Mankiw's blog.